1、“十二五”中国能源消费特点
“十二五”时期,随着产业结构的调整和转变经济发展方式的要求,我国的经发展济进入了“新常态”。在这种背景下,中国能源需求也出现了一些新的特点。
1.1 能源消费增速明显放缓
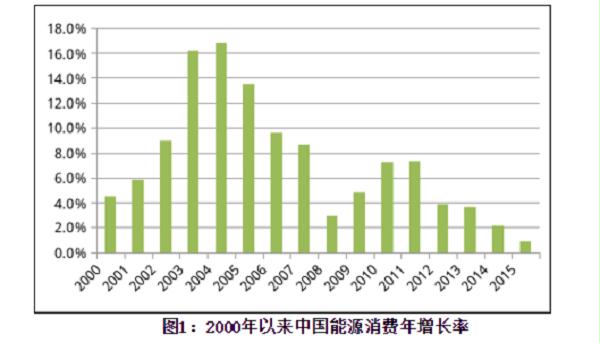
虽然对中国能源消费是否到峰值还有争论,但能源消费增速放缓是不争的事实。2015年,中国能源消费量为43亿吨标准煤,同比增长0.9%,增速比2014年下降1.3个百分点,为2000年以来的最低水平。
1.2 清洁能源消费比重大幅提高
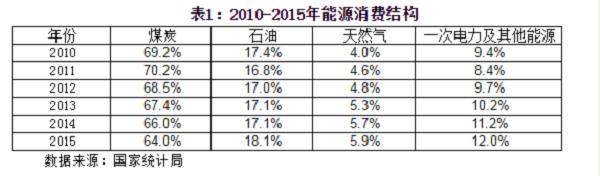
“十二五”时期,中国能源消费结构的调整成效显著,非化石能源比重显著提高。2015年,水电、风电、核电、天然气等清洁能源消费量占能源消费总量的17.9%,比2010年提高了4.5个百分点;煤炭消费比重64%,比2010年降低5.2个百分点;非化石能源消费比重达到12%,比三“十二五”规划目标高出0.6个百分点。
1.3 第三产业能源消费比重出现增加趋势
“十二五”期间,中国产业结构发生重要变化,2015年第三产业在国民经济中的比重达到50.5%,首次超过50%。在这种背景下,尽管第二产业是依然是能源消费的主力,但第三产业在能源消费中的比重有所增加。2014年,第三产业用电量同比增长6.4%,增速比第二产业高2.7个百分点。
1.4 中国能源利用效率明显改善
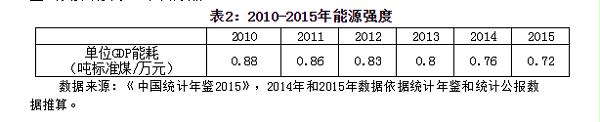
“十二五”期间,有关部门全力推进节能减排工作,成效显著。2015年,中国万元国内生产总值能耗约为7.2吨标准煤,比2010年下降18.2%,降幅比“十二五”规划目标高2.2个百分点。
2、重点产业能源消费情况
目前,中国能源消费以生产领域为主,生产领域的消费占能源消费总量的比重接近90%。
2.1 工业能源消费比重有所下降,但仍处于较高水平
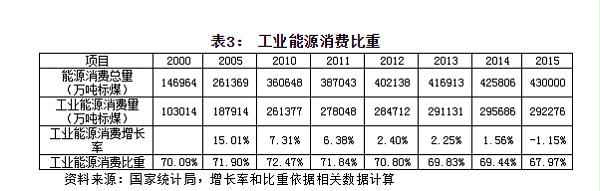
改革开放以来,中国工业化进程加快,工业保持了较高增速,工业能源消费也处于较高水平。从上世纪九十年代中期以来,在能源消费总量中工业能源消费量占比一直维持在70%以上。“十二五”以来,随着中国工业化的深入和产业结构的调整,工业能源消费增速明显下降。2015年,工业能源消费增长率为-1.15%,我国工业能源消费总量首次实现了下降,主要原因是通过供给侧结构性改革大大降低了能源消费。与此同时,工业在能源消费中的比重也持续下降,2015年工业能源消费比重连续低于70%,达到67.97%,比2010年下降4.5个百分点。
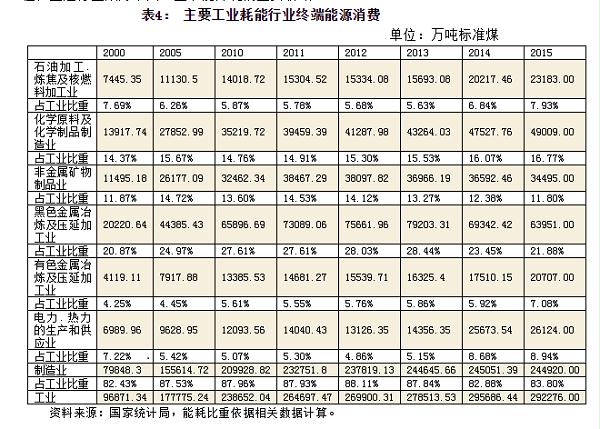
在工业行业内部,能源消费的行业集中度也相当高。2015年以来,在工业终端能源消耗中,制造业的比重持续维持在87%以上。石油加工、化学原料及化学制品制造、非金属矿物制品、黑色金属冶炼及压延加工、有所金属冶炼及压延加工、电力和热力生产供应属于典型的高耗能行业,在工业终端能耗中占据主导地位。2015年,上述行业占据工业终端能耗比重达到74.4%,同比增加1.06个百分点,分别比2000年、2005年、2010年提高8.4、2.9和1.9个百分点。特别是作为钢铁行业主体的黑色金属冶炼及压延加工行业,虽然能耗占工业终端能源消费比重有所下降,但是还是超过1/5,2015年达到21.88%。正是由于上述特征,上述行业成为中国工业节能降耗的主要领域。
2.2交通运输行业发展迅速,能源消费逐步提高
在经济社会交往日益增多的背景下,特别是物流需求的快速发展,对交通运输行业提出了更高的要求。“十二五”时期,中国交通运输行业保持了较高的发展水平。2015年年末,全国铁路营业里程达到12.1万公里,比2011年提高了30%;年末全国公路总里程457.73万公里,比2011年提高11.5%;共有颁证民用航空机场210个,比上年末增加8个。尽管受经济波动的影响,2015年运输量有所波动,但仍保持在较高水平。
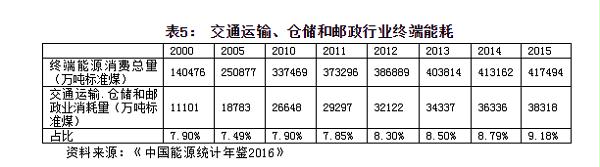
与行业发展相应,交通运输行业能耗保持了较高增速。2013年,交通运输、仓储和邮政业终端能耗为3.4亿吨标准煤,分别较2010年和2005年提高28.9%和82.8%;占终端能源消耗总量的8.5%,分别较2010年和2005年提高0.6和1.0个百分点。
近年来,有关部门加大了交通运输行业节能力度,取得了一定成效,但仍面临较大压力。根据交通部发布的《2015年交通运输行业发展统计公报》,2015年,铁路单位运输工作量综合能耗4.68吨标准煤/百万换算吨公里,增长2.9%;监测的城市公交企业每万人次单耗1.5吨标准煤,比上年增长5.4%,百车公里单耗48.9千克标准煤,增长1.5%;公路班线客运企业每千人公里单耗12.6千克标准煤,增长3.8%,百车公里单耗28.7千克标准煤,下降2.1%;公路专业货运企业每百吨公里单耗1.9千克标准煤,下降6.9%;远洋和沿海货运企业每千吨海里单耗5.2千克标准煤,增长1.9%。
2.3建筑节能取得较大进展,节能形势依然严峻
广义而言,建筑能耗包括建筑物建造能耗和建筑物运行能耗,但具体到建筑节能更多地考虑的是建筑运行能耗的降低。改革开放以来,中国经济保持了高速增长,特别是近年来城镇化步伐加快,中国建筑规模大幅增加。2015年,在去库存的指导下,全社会房屋施工面积为129.2亿平方米,首次实现了下降,竣工面积为35.1亿平方米,也首次实现了下降,分别比2010年提高53.1%和26.0%。随着建筑规模的扩大,建筑节能成为中国节能降耗的重要内容。
近年来,中国十分重视建筑节能。截至2010年底,中国新建建筑施工阶段执行节能强制性标准的比例达到95.4%。“十一五”期间,组织实施低能耗、绿色建筑示范项目217个,完成了北方采暖地区既有居住建筑供热计量及节能改造1.82亿平方米,完成大型公共建筑能耗统计33000栋、能源审计4850栋,对1500余栋建筑的能耗进行动态监测,开展了386个可再生能源建筑应用示范推广项目,210个太阳能光电建筑应用示范项目,47个可再生能源建筑应用示范城市和98个示范县的建设,完成了期末建筑节能1亿吨标准煤的目标任务。
“十二五”期间,先后制定了《建筑节能专项规划》和《绿色建筑和绿色生态城区发展规划》。上述规划对建筑节能提出了明确的发展目标:到“十二五”期末,建筑节能形成1.16亿吨标准煤节能能力;实施高耗能公共建筑节能改造达到6000万平方米,争取在“十二五”期间,实现公共建筑单位面积能耗下降10%,其中大型公共建筑能耗降低15%;选择100个城市新建区域按照绿色生态城区标准规划、建设和运行。
从规划具体实施来看,取得了较好效果[1]。截止2013年底,全国城镇新建建筑100%执行节能强制性标准,全国城镇累计建成节能建筑面积88亿平方米,形成节能能力8000万吨标煤;累计完成北方采暖地区既有居住建筑供热计量及节能改造面积8亿平方米;累计完成公共建筑能源审计10000余栋,能耗公示近9000栋,对5000余栋建筑进行了能耗动态监测;全国城镇太阳能源光热应用面积27亿平方米,浅层地能应用面积4亿平方米;全国共有1446个项目获得了绿色建筑评价标识,建筑面积超过1.6亿平方米;农村建筑节能示范和绿色农房建设稳步推进。
在建筑规模不断扩大的背景下,我国建筑节能形势依然不容乐观。根据清华大学建筑节能研究中心推算,2014年我国建筑总商品能耗为8.19亿吨标煤,建筑商品能耗和生物质共计9.21亿吨标煤,分别比2013年提高8.3%和6.8%,占全国能源消耗总量的20%以上。
3、“十三五”我国能源消费所面临的形势
“十三五”时期,我国能源发展面临着新的形势,虽然能源消费增速呈现回落趋势,但是能源需求仍然很大。煤炭消费比重将进一步降低,但还是以煤炭为主导,非化石能源和天然气消费比重有待于进一步提高,与此同时,我国的能源效率仍然处于较低水平。
3.1能源刚性需求量仍然较大
虽然中国能源需求环境有所改善,但能源需求形势依然较为严峻。根据BP能源统计数据,2014年中国能源消费占世界能源消费量的比重达到23%,是世界最大的能源消费国,消费总量已经远远超过美国。2015年中国能源消费增长1.5%,尽管能源消费增速放缓,但增量依然较大。
特别是中国依然处于城市化进程中,基础设施建设任务依然繁重,特别是中小城市、乡镇、农村的基础设施依然存在巨大空间,我国的能源需求还有可能进一步回升。在中国能源消费中,煤炭仍然占据绝对主导地位,煤炭消费比重仍然超过60%。因此,如果清洁能源发展不能保证20%的增长速度,煤炭替代的速度还将可能减缓[2]。
3.2 能源结构调整加速
由于中国独特的资源禀赋,以煤为主的能源结构有其发展的合理性。在经济快速增长阶段,快速增长的能源需求迫使煤炭利用大幅度增长,煤炭占能源消费总量的比例一度曾接近70%。目前,我国传统的能源消费和消费结构还是以煤炭为主,煤炭产能过剩问题突出,供求关系严重失衡。
同时,随着中国经济增速放缓,能源需求增速的降低,在各地加强节能减排、环境保护和应对气候变化的大环境下,具备了进行能源结构调整和“去煤化”的基本条件,我国清洁能源和可再生能源的发展将继续提速。但是,可再生能源的发展面临着很多制约,很多保障性收购政策还需要进一步落实。
3.3产业结构调整对能源效率造成积极影响
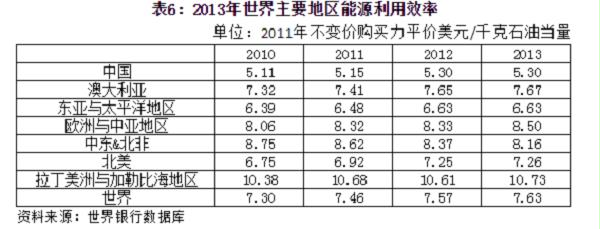
在世界范围内,中国能源利用效率水平整体依然处于较低水平。根据世界银行的数据,按照2011年不变价购买力平价计算,2013年中国能源利用效率为5.30美元/千克油当量,比世界平均水平低30.5%。由能源带来的环境问题还相当突出,完成减排目标仍面临压力。
中国能源利用效率整体偏低既是经济长期粗放式发展的结果,又受到产业结构“偏重”的影响。2015年,六大高耗能行业规模以上企业增加值同比增加6.3%,比规模以上工业增加值高0.2个百分点,占规模以上工业增加值的比重为27.8%。目前,中国钢铁、水泥、电解铝、化肥等多种重化工产品产量在世界各国中均位列前茅。
中国重化工业快速发展既是经济发展规律的内在要求,也有单纯追求经济增长速度、盲目投资、低水平重复建设的因素。面对日益严重的资源环境问题,积极调整产业结构,遏制低水平重复建设是近年来中国经济政策的重要内容。“十二五”中后期,针对传统重化工工业的调整力度进一步加大。2013年10月,《国务院关于化解产能严重过剩矛盾的指导意见》指出,把化解产能严重过剩矛盾作为产业结构调整的重点,积极有效地化解钢铁、水泥、电解铝、平板玻璃、船舶等行业产能严重过剩矛盾;2015年底,中央经济工作会议将“去产能”、“去库存”的供给侧结构性改革作为未来一段时期经济工作的重点;国家“十三五”规划也将“去产能”、“去库存”纳入发展主线;2016年政府工作报告中提出,“中央财政安排1000亿元专项奖补资金,重点用于职工分流安置”,充分表明了中国政府“去产能”的决心。可以预见,结构节能将在“十三五”时期工业节能中发挥重要作用。
3.4 技术节能潜力依然较大
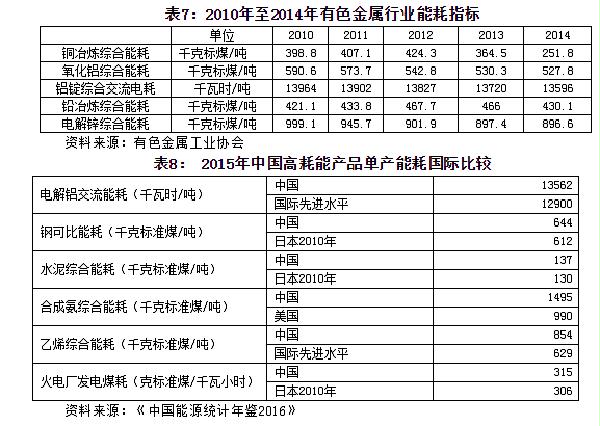
技术节能在工业节能中占据重要地位。近年来,中国工业能源技术水平稳步提高,主要产品能耗指标明显改善,重点骨干企业的能耗指标已经接近和达到国际先进水平。但是,就整体而言,工业能耗水平仍高于国际先进水平,技术水平较低的企业仍大量存在,技术节能潜力依然较大。
有研究显示[3],2012至2030年,钢铁行业各项措施的累计节能减排潜力为2.7亿至5.3亿吨标准煤,炼铁和轧钢流程的节能减排贡献最大,累计贡献接近80%,在分析的30 项节能减排技术中,共有17 项技术措施具有经济可行性,其累计节能潜力为2.6亿至2.9亿吨标准煤。根据原油加工、乙烯、合成氨、甲醇等15个重点耗能产品对标分析,如果行业平均能效水平达到2014年度能效领先水平,可实现年3000万吨标煤左右的节能潜力[4]。
2013年以来,工信部先后针对钢铁、有色金属、建材等行业出台和修订了一系列行业规范条件,进一步推动行业技术升级。
3.5燃油经济性成为节能的重点领域
2000年以来,中国开始“汽车进入家庭”,机动车保有量迅速增加,逐步成为世界第一大汽车销售市场。截至2015年末,全国民用汽车保有量达到17228万辆(包括三轮汽车和低速货车955万辆),比上年末增长11.5%,其中私人汽车保有量14399万辆,增长14.4%,民用轿车保有量9508万辆,增长14.6%。扣除三轮汽车和低速货车,2015年底民用汽车拥有量分别是2000年、2005年和2010年的10.1倍、5.2倍、2.1倍。
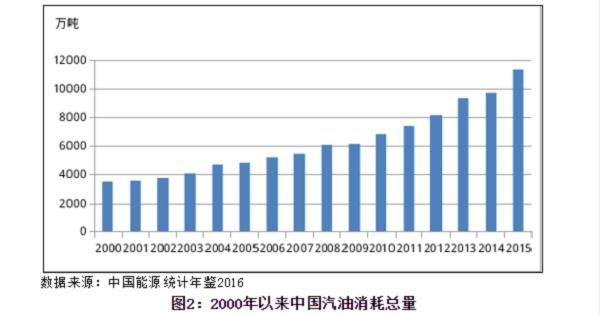
在汽车数量迅速扩张的背景下,中国成品油需求也持续上涨。2015年,中国成品油表观消费量为2.76亿吨,同比增长1.2%,其中,汽油消费同比增长7%。截止2014年底中国千人汽车保有量约112辆,远低于146辆的世界平均水平,与欧美国家大于500辆的水平更有相当大的差距,中国汽车发展潜力依然很大。
燃油经济性关注的是利用最小油耗完成机动车的运输功能,提高燃油经济性是常规汽车节能降耗的重要途径。燃油经济性主要是由汽车设计与制造技术所决定,包括发动机、传动系统的技术和工艺,汽车的空调、电子信息系统、汽车外型、重量以及整体结构等。此外,润滑油、驾驶技术和习惯也会对汽车油耗造成一定的影响。
近年来,随着环境问题的日益突出,提高燃油经济性的要求更加突出,燃油限额等行政手段受到的更多的关注,美国、欧盟、日本都先后制定了和公布了燃油限值标准。欧盟以强制性的法律取代了自愿性的减排协议,要求到2015年和2020年乘用车二氧化碳排放分别达到130g/km和95g/km的目标;美国发布了针对2012-2016(第一阶段)和2017-2025(第二阶段)的轻型汽车燃料经济性及温室气体排放规定,要求2025年平均燃料经济性达到54.5mpg;日本预计到2020年,乘用车平均燃料经济性水平达到20.3 km/L,与2009年相比,燃料消耗量下降约20.3%。
3.6 能源革命初现端倪
智慧能源代表了未来能源变革的方向,能源互联网将彻底改变人类能源生产和利用方式,对整体经济社会发展具有革命性影响。
智慧能源属于新概念,目前还没有形成较为统一的定义,但其基本思想均是通过新一代信息技术在能源系统中的应用,实现能源安全、高效、清洁的利用,能源供给多样化、能源消费灵活化成为智慧能源基本特点。根据国家发展改革委的定义,“互联网+”智慧能源(简称能源互联网)是一种互联网与能源生产、传输、存储、消费以及能源市场深度融合的能源产业发展新形态,具有设备智能、多能协同、信息对称、供需分散、系统扁平、交易开放等主要特征。
2008年,德国联邦经济和技术部对“E-energy”计划进行支持,重点开发和测试能源互联网的核心技术,该技术逐步成为由欧洲多个国家参与的能源互联网(IoE)项目。在该项目中,能源互联网被看作基于标准和交互通信协议的动态网络基础设施,实现能源网络和互联网相互连接,允许能源单元在需要的时候随时随地被分配。2010年,日本开始着手建设“新一代能源和社会体系示范计划”项目,选取了横滨、东京、京都、北九州四地作为示范区域,根据各自特色,有侧重开展智慧能源的探索[5]。比较而言,美国能源互联网方面的建设主要以企业和地方政府为主体,企业在推动智慧能源和能源互联网发展方面发挥了重要作用,IBM在智慧能源概念的提出和发展方面做出了积极贡献。2008年,美国科罗拉多州的波尔得成为全美第一个智能电网城市[6]。
4、推进能源消费侧变革的政策建议
中国能源需求侧的发展战略应该实现节能与转变能源消费方式相结合,将节能贯穿于经济社会及能源发展的全过程,同时提高能源利用效率。从近期目标来看,重点是实现节能和能源消费总量的控制。从中长期能源发展来看,应该积极推进能源消费方式转变。同时积极引进先进的技术和模式,构建新型能源消费体系,实现能源消费方式根本性转变。
4.1 结构调整与技术升级并进,全面推进工业节能降耗
目前,中国生产领域的消费占能源消费总量的比重接近90%,积极推进生产领域的节能降耗是现阶段中国能源消费战略的主要内容。
第一,应该根据“十三五”规划的要求,应该加快推进能源技术革命,实现我国从能源生产消费大国向能源科技装备强国转变,以能源技术创新推进工业的节能降耗。第二,在积极推进先进技术的同时,严格行业标准是推进行业技术进步的重要途径。此外,行业标准的完善也是淘汰落后产能的重要条件,有助于结构节能和技术节能的融合发展,特别是在能源价格普遍偏低的背景下,行业标准在节能的作用将更加突出。第三,通过淘汰落后产能、加快传统产业升级改造和培育新动能,提高能源效率。加强重点行业能效管理,提高用能设备能效水平,严格钢铁、电解铝、水泥等高耗能行业产品能耗标准。
4.2继续深化重点领域的节能降耗
交通运输行业涉及范围广,节能降耗具有较强的复杂性和系统性。应该从以下四个方面推进交通运输行业的节能。第一,完善交通基础设施建设,充分发挥各种交通形势的比较优势,科学规划、优化路网设计,推进综合客货运枢纽建设和集疏运体系建设,逐步建立高效的绿色交通基础设施体系。第二,积极推进交通信息化建设,搭建交通管理信息化平台,提高交通管理职能化水平,增强交通运输企业的运营管理能力,切实提高行业运行效率。第三,积极推广节能高效的交通运输工具,严格能耗和排放标准,推进交通设备的升级换代,大力推广节能和新能源交通工具。第四,加大技术创新力度,积极开发交通运输节能产品和技术,推广应用先进的节能理念和模式,不断推进行业节能减排的发展。
综合来看,建筑节能主要包括新建建筑能效提高、既有建筑的节能改造和绿色建筑推广及创新。
新建建筑为建筑增量,逐步提高新建建筑能效是建筑总体能效提高的核心内容,完善建筑标准是新建建筑能效提高的基本途径。适应技术和经济发展需求,建立完善的标准体系,严格生产环节监管仍是中国新建建筑节能的主要举措。
相比较而言,对有建筑存量的改造可能更为复杂。目前,中国新型建筑材料行业发展迅速,初步形成较为完备的既有建筑节能改造产业支撑体系。但与国家先进水平相比,我国建筑节能改造技术仍有待提高,根据我国建筑和环境特点,积极探索高效的改造模式仍是未来发展重点。
绿色建筑代表了建筑未来发展方向。未来一段时期,逐步提高绿色建筑份额仍是中国建筑节能的重点。同时,绿色建筑具有动态性,积极推进建筑创新,加强建筑、新型能源、信息技术相结合,探索绿色建筑的新模式和新技术也是建筑节能的政策方向。
4.3 适应消费结构升级需求,积极提高燃油经济性
提高燃油经济性主要包括经济手段和行政手段两种方式。经济手段的基本思路是,由于使用过程中油耗成本低,燃油经济性好具有更好的销量,从而推动汽车生产企业改进燃油经济性。经济手段的有效性有赖于汽车购买和使用的成本结构,如果燃油的成本份额偏低,特别是对于轿车和小型汽车,经济手段的有效性受到较大制约,在油价处于低位运行的时期,经济手段的效果更是大打折扣。
行政手段是通过行政法规的方式对汽车油耗提出限额,限定汽车生产企业的技术标准。未来一段时间,通过行政手段严格相关标准仍然是提高燃油经济性的基本途径。此外,新能源汽车的发展对燃料经济性提出了新的要求,也要对新能源汽车的燃油经济性做出相关规定。
综合来看,中国已经初步形成了燃油经济性标准体系和调整机制,未来一段时期严格相关标准仍然是提高燃油经济性的基本途径。同时与先进发达国家相比,我国的燃油经济性还有很大的提升空间。此外,新能源汽车的发展对燃料经济性提出了新的要求。
4.4积极布局智慧能源建设
能源互联网属于创新性极强的领域,关键技术的发展对于能源互联网具有决定性作用,加强技术创新是中国能源互联网建设和发展的基本要求。作为能源系统、能量系统、信息系统的融合,能源互联网集成和应用了多种新技术。可再生能源、储能、能源转换、传输、传感、信息处理、大数据、智能微网、控制等技术的发展直接决定了能源互联网建设水平。经过多年的探索,中国在部分领域取得了显著进步,但整体水平仍有待提高。积极开展关键技术的研发,着力提高创新能力,是确保中国能源互联网长期发展重要条件。
对于共享性网络模式而言,平台建设至关重要。就目前发展而言,能源互联网的整体思路已经基本形成,但还没有形成较为一致的框架体系和技术标准。作为一种新型技术体系,能源互联网总体架构、平台模式、技术标准的选择直接决定了能源互联网的发展路径和技术体系。中国能源互联网整体框架设计应进行充分论证,发挥试点示范的作用,全国性平台建设一定要全面充分总结试点示范区域的经验,深入分析技术发展趋势,实现技术路径选择的科学性。
与传统的能源生产消费模式不同,能源互联网更加强调交互性。在能源互联网模式下,能源消费者将参与能源选择、能源控制和能源生产,能源生产和消费的关系不再是单向的,而是具有双向、甚至多向的特点,这就对传统的能源交易和管理体系提出了新的要求。目前,中国能源管理体制还有待完善,着眼未来加快能源体制改革既是现阶段中国能源发展的重点,同时也是能源互联网建设和发展的要求。在现有技术条件下,电力依然是未来能源互联网的核心领域,进一步推进电力体制改革,理顺电力生产企业、可再生能源企业、电网、用户之间的关系具有重要现实意义。此外,积极培育新型能源交易模式和交易业态、完善排污权交易机制也是能源互联网建设的重要内容。